
 社長
来年度の研修予算を出してほしい。
経営者からそう頼まれても、何を基準に金額を決めればよいか分からず、前年の数字をそのまま書いてしまう研修担当者は少なくありません。
特に中小企業では、人事や総務の担当者が他の業務と兼務しながら予算を組むことが多く、細かい計算に時間をかけにくいのが実情です。
以前、ある企業から、予算350万円で研修動画を制作したいというご相談をいただいたことがあります。
20〜30時間ほどの研修を、1本あたり約1時間の実写動画にするという内容でした。
ところが詳しく伺うと、依頼は動画制作だけではありませんでした。
研修内容の企画、資料や台本の作成、講師の手配、撮影、専門家による監修まで含まれていたのです。
しかも、既存の研修資料はなく、撮影場所も決まっていない状態でした。
すべてを予算内で対応するのは難しく、最終的にはお断りすることになりました。
研修にかかる費用は、研修時間や動画の本数だけでは決まりません。
何を、どこまで準備する必要があるのかによって、必要な金額は大きく変わります。
この記事では、中小企業の研修担当者に向けて、次の内容を解説します。
- 研修予算に含める費用の内訳
- 予算を立てる5つのステップ
- 従業員30人の会社を想定した年間予算の計算例
- 経営者への説明の仕方と、実施後の予算管理
ポイントは、「支払うお金」だけでなく「社員が研修に使う時間」も分けて考えることです。
この2つを分けると、「社内でやれば無料」という思い込みを避けられ、経営者にも根拠のある説明ができるようになります。
なお、「何の研修を、いつ実施するか」という年間計画の作り方は、「年間研修計画の立て方」で解説しています。
この記事では、その計画に「いくら必要で、どう管理するか」に絞って説明します。
研修予算づくりでつまずく3つの理由
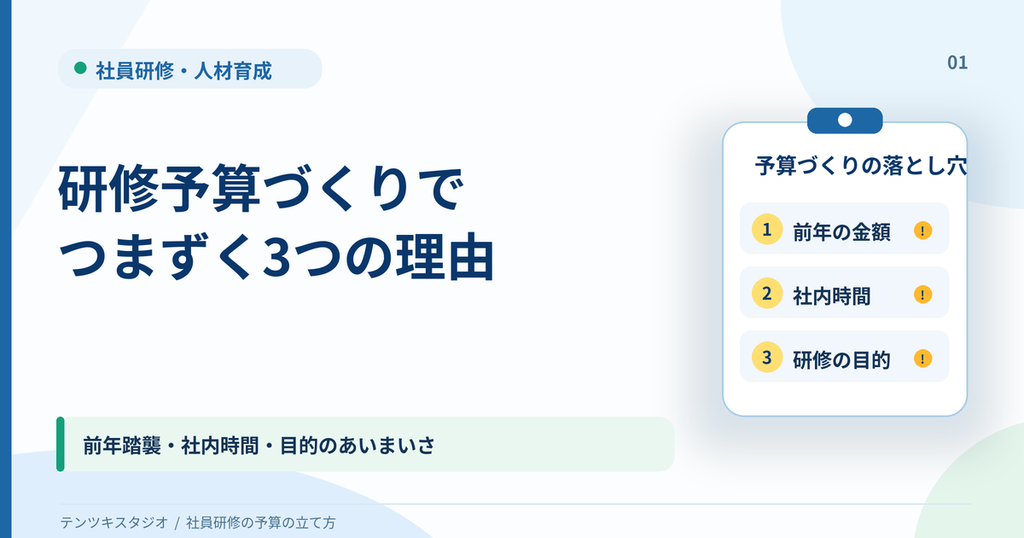
研修予算がうまく組めないのは、計算が苦手だからではありません。
金額を決める前の「考え方」に、つまずきやすいポイントがあります。
前年の金額や他社の平均から決めてしまう
前年と同じ金額なら、経営者にも通しやすく、担当者の手間もかかりません。
しかし、前年と今年では、新入社員の数も、現場の課題も変わっています。
「去年はこの金額だったから」「他社は1人あたりこれくらいだから」という理由で決めると、今年必要な研修にお金が回らなかったり、必要のない研修に予算が残り続けたりします。
例えば、昨年は新入社員が5人いたのに、今年は2人しか採用しない会社があったとします。
それでも前年と同じ新人研修の予算を確保していれば、本当は管理職の育成が必要なのに、そちらの予算が足りないという状況が起こり得ます。
前年の実績は参考になりますが、今年も同じ研修が必要なのかを確認してから金額を決めることが大切です。
「社内研修は無料」と考え、時間の負担が見えなくなる
社内の会議室を使い、上司が新人に研修を行う場合、外部への支払いはほとんど発生しません。
そのため、予算書の上では「0円の研修」に見えます。
しかし実際には、上司は資料を作る時間と、研修を行う時間を使っています。
受講する社員も、その間は普段の仕事ができません。
例えば、上司が3時間の研修を担当する場合でも、資料作成に8時間かかっていれば、合計11時間を研修に使っていることになります。
さらに受講者が10人いれば、受講時間だけで合計30時間です。
外部に支払う費用がなくても、会社全体では多くの時間を使っているのです。
この負担が見えないままだと、「お金がかからないから社内でやろう」という判断ばかりが続き、現場に負担が偏ります。
「研修後に何ができるようになるか」が書かれていない
経営者が予算を判断するときに知りたいのは、金額だけではありません。
そのお金を使って、社員が何をできるようになるのかを知りたいはずです。
「ビジネスマナー研修 19万円」とだけ書かれた予算書では、高いのか安いのか、そもそも必要なのかを判断できません。その結果、「今年は見送ろう」と削られやすくなります。
一方、「新人がお客様からの問い合わせに一人で一次対応できるようにする」と書かれていれば、研修が必要な理由が伝わります。
予算を組む段階で、研修後にどんな行動ができるようになってほしいのかを整理しておきましょう。
研修予算は「お金」と「時間」の2本で考える
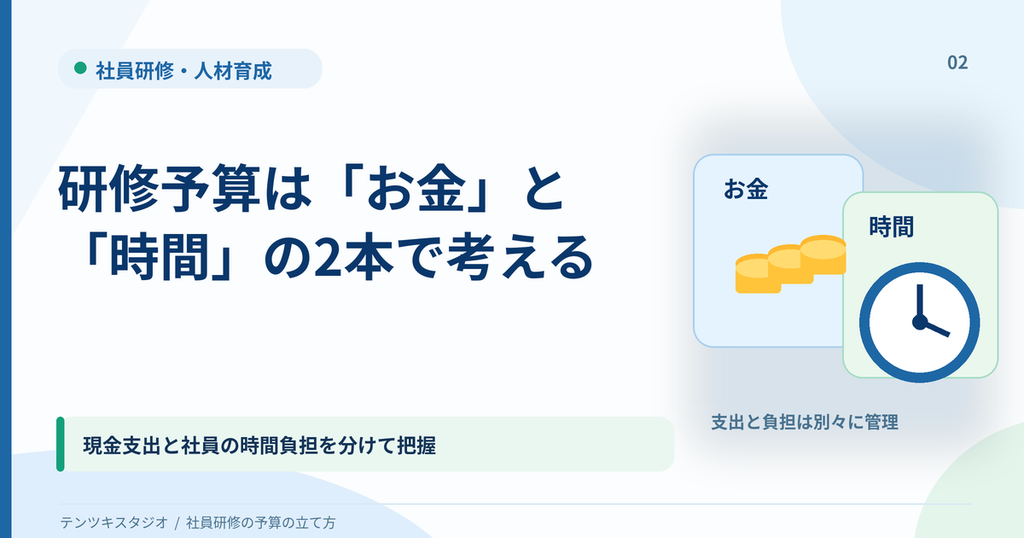
わたしは、研修予算を「現金で支払う費用」と「社員が使う時間」の2本立てで考えることをおすすめしています。
金額を計算する前に、まずこの考え方を押さえておきましょう。
現金で支払う費用と、社員が使う時間を分ける
外部に研修を依頼すると請求書が届くので、費用は分かりやすくなります。
一方、社内で行う研修には請求書がないため、負担が見えにくくなります。
そこで、受講者や講師、担当者が研修に使う時間を「時間 × 時間単価」で金額に換算します。
例えば、時間単価2,500円の社員10人が、3時間の研修を受けた場合は次のとおりです。
10人 × 3時間 × 2,500円 = 75,000円
外部への支払いがなくても、受講者の時間だけで75,000円分になります。
こうして換算すると、外部研修と社内研修を同じ物差しで比べられます。
ただし、時間を金額に換算したものは、実際に会社から出ていくお金とは分けて管理します(詳しくは後述します)。
必要な研修は「役割→場面→行動」から決める
予算の根拠になるのは、「その研修がなぜ必要か」です。テンツキスタジオでは、次の順番で必要な研修を考えます。
- 役割:その社員に、どんな役割を期待しているか
- 場面:その役割を果たすのは、どんな場面か
- 行動:その場面で、どんな行動ができればよいか
例えば「入社2年目の社員が、お客様からの問い合わせに一人で対応できる」という行動まで決まれば、必要な研修の内容も、対象者も、かけるべき時間も見えてきます。
これがそのまま、経営者に予算を説明するときの根拠になります。
ただし、現場で起きている問題が、必ずしも研修で解決できるとは限りません。
仕事の手順が決まっていないことが原因なら、研修を増やすより先に、業務の進め方を整理する必要があります。
研修で解決すべき問題と、研修以外で解決できる問題を分けておくことも、予算を無駄にしないためには大切です。
社内時間は予算書の別欄で管理する
注意したいのは、社内時間を金額に換算しても、それが新たな支出になるとは限らないという点です。
通常の勤務時間内で研修を行う場合、研修のために社員の給与が増えるわけではありません。
そのためこの記事では、社内時間を研修予算の合計には足さず、「参考値」として別の欄に書きます。
通常の給与と社内時間の換算額を合算すると、同じ人件費を二重に計上してしまうおそれがあるためです。
ただし、研修のために追加の残業代が発生したり、代わりの人員を手配したりする場合は、その費用は予算に含めます。
社内人件費の扱いは会社によって異なるため、経理担当者にも確認しておきましょう。
社員研修の予算に含める費用の内訳
研修にかかる費用は、「現金で支払う費用」と「社内時間の負担」の2つに分けて洗い出します。
研修によって必要な項目は異なるため、すべてを計上する必要はありません。
現金で支払う費用
| 費用項目 | 内容の例 | 発生する主な場面 |
|---|---|---|
| 外部講師費 | 講師への依頼料、研修の企画料 | 講師を社内に招いて実施する |
| 受講料 | 公開講座やセミナーの参加費 | 社員を外部の講座に派遣する |
| 研修企画・教材制作費 | 研修設計、資料・台本作成、専門家による監修、動画制作 | 研修内容や教材の制作を外部に依頼する |
| 教材・資料代 | テキスト、ワークシート、印刷代 | 教材を使用する研修 |
| 会場費 | 貸し会議室、機材のレンタル | 社内に場所がない |
| 交通費・宿泊費 | 受講者や講師の移動費 | 社外での研修、複数拠点からの参加 |
| eラーニング利用料 | 契約料、アカウント料 | オンライン教材を使う |
例えば外部講師を招く場合、講師費だけでなく、交通費や教材費などが必要になることがあります。
また、冒頭で紹介した350万円の相談のように研修内容をゼロから作る場合は、講師の手配とは別に、企画や教材制作の費用が発生します。
見積もりを取るときは、何が料金に含まれていて、何が別料金なのかを確認することが大切です。
複数の会社を比較する場合は、金額だけでなく、依頼できる作業の範囲もそろえて比べましょう。
研修動画などの教材を外部に制作依頼する場合は、「研修動画の制作費用はいくら?相場・内訳・見積もり例を解説」も参考にしてください。
社内時間の負担
現金で支払う費用とは別に、社内で使う時間も洗い出します。
| 誰の時間か | 含める時間 |
|---|---|
| 受講者 | 研修を受けている時間、必要に応じて移動時間 |
| 社内講師 | 資料を作る時間と、研修を行う時間 |
| 研修担当者 | 日程調整、講師との打ち合わせ、会場準備、アンケートの集計 |
社内講師の準備時間は、見落としやすい項目です。初めて行う研修では、実施時間より準備時間のほうが長くなることもあります。
また、外部講師に依頼しても、社内の担当者の仕事がなくなるわけではありません。
研修の目的を伝えたり、資料を確認したり、受講者の日程を調整したりする時間が必要です。
外部に任せる場合も、社内でどのくらいの準備が必要かを確認しておきましょう。
時間単価の出し方
社内時間を金額に換算するには、社員1人の1時間あたりの単価が必要です。簡易的な目安は、次の式で出せます。
時間単価 =(月給 + 会社が負担する社会保険料など)÷ 月の所定労働時間
例えば、月給30万円、会社が負担する社会保険料などが5万円、月の所定労働時間が160時間の場合は次のとおりです。
350,000円 ÷ 160時間 = 約2,188円
より正確に計算したい場合は、賞与なども含めた年間の人件費を、年間の所定労働時間で割る方法もあります。
給与は社員ごとに違うため、予算を立てる段階では「一般社員」「管理職」など、いくつかの区分の平均で十分です。なお、個人の給与が分かる資料は、社内で共有しないように注意しましょう。
この記事の計算例では、上の例とは別に、分かりやすさを優先して全員の時間単価を2,500円と仮定しています。
研修費用の相場は?公的データの正しい見方
他社が研修にどれくらい使っているかは、参考にはなります。ただし、その数字をそのまま自社の予算にすることはおすすめしません。
厚生労働省「能力開発基本調査」から分かること
厚生労働省が2026年7月31日に公表した「令和7年度 能力開発基本調査」では、次の結果が示されています。
- 教育訓練費用(OFF-JT費用や自己啓発支援費用)を支出した企業は54.4%
- OFF-JTに支出した費用の、労働者1人あたり平均額は2.0万円(2024年度実績)
出典:厚生労働省|令和7年度「能力開発基本調査」の結果を公表します
OFF-JTとは、普段の業務から離れて実施する研修や教育訓練のことです。
つまり、OFF-JTや自己啓発支援に費用を支出した企業は、調査対象の約半分ということになります。
ただし、費用を支出していない企業が、研修や教育をまったく行っていないわけではありません。
職場で仕事を教えるOJTなどは、この数字には含まれていません。
また、平均額の2.0万円は、すべての企業の平均ではなく、OFF-JTに費用を支出した企業の平均です。
さらに、この調査の企業調査は、常用労働者を30人以上雇用している企業が対象です。
30人未満の会社は含まれていないため、中小企業が参考にするときは注意が必要です。
平均額は年ごとに変わる
同じ調査でも、平均額は年によって変わります。
| 費用の実績年度 | OFF-JTの労働者1人あたり平均額 |
|---|---|
| 2024年度 | 2.0万円 |
| 2023年度 | 1.5万円 |
| 2022年度 | 1.5万円 |
| 2021年度 | 1.3万円 |
| 2020年度 | 1.2万円 |
出典:厚生労働省「能力開発基本調査」(令和3年度〜令和7年度)
2023年度から2024年度にかけて0.5万円増えているように、平均額は固定された「相場」ではありません。
年によって研修の内容も、費用を支出した企業の状況も違います。
平均額が増えたからといって、すべての会社が同じように研修予算を増やす必要はありません。
平均をそのまま自社の予算にしない理由
「1人あたり2万円が適正」と考えて予算を組むと、自社に必要な研修と金額が合わなくなります。
研修費用は、次のような条件で大きく変わるためです。
- 対象にする人数と回数
- 研修の内容と時間
- 外部講師を使うか、社内で行うか
- 会場や開催方法(対面・オンライン・eラーニング)
例えば、後で紹介する計算例では、全社員30人が受ける1時間のeラーニングは6万円ですが、管理職3人が外部の公開講座を受講すると9万9,000円かかります。受講する人数が少ないからといって、必ずしも安くなるわけではありません。
公的データは、経営者に他社の研修費用の状況を説明するときの参考資料として使いましょう。金額そのものは、自社に必要な研修を一つずつ積み上げて決めることが大切です。
なお、民間企業が発表している研修費用の調査もありますが、調査対象や費用の集計範囲はそれぞれ異なります。異なる調査の数字を並べて比較しないように注意しましょう。
研修予算の立て方|5つのステップ
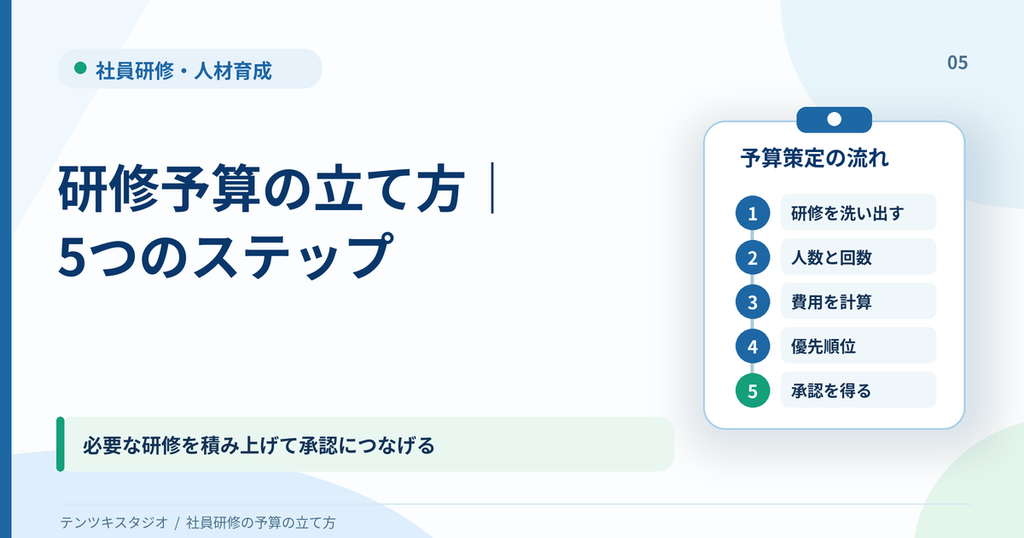
研修予算は、「全体でいくら」と先に決めるのではなく、必要な研修を一つずつ積み上げて決めるのが基本です。
ここでは、予算を組むまでの流れを5つのステップで説明します。
① 必要な研修を「役割→場面→行動」で洗い出す
まず、来年度に行う研修の候補を洗い出します。研修名から考えるのではなく、「誰に、どんな場面で、何をできるようになってほしいか」から考えましょう。
| 役割 | 場面 | できるようになってほしい行動 | 研修の候補 |
|---|---|---|---|
| 新入社員 | 配属後の最初の1か月 | 分からないことを自分から質問できる | 新人受け入れ研修 |
| 入社2〜3年目 | お客様からの問い合わせ | 一人で一次対応できる | コミュニケーション研修 |
| 管理職 | 部下との面談 | 目標と課題を具体的に伝えられる | 管理職研修 |
例えば、新入社員が分からないことを質問できないという課題があっても、ビジネスマナー研修を追加するだけでは解決しないかもしれません。
上司の声かけや、質問しやすい環境づくりが必要な場合もあります。
研修の候補を洗い出したら、それが本当に研修で解決できる課題なのかも確認しておきましょう。
何の研修をいつ実施するかを整理する手順は、「年間研修計画の立て方」で詳しく解説しています。
② 対象者・人数・回数・実施方法を決める
研修ごとに、次の4点を決めます。
- 対象者(新入社員、管理職、全社員など)
- 人数
- 回数と1回あたりの時間
- 実施方法(社内講師、外部講師、公開講座、eラーニング)
「管理職研修」と書くだけでは、費用を計算できません。
管理職が3人なのか10人なのか、1回だけなのか毎月なのかによって、必要な予算が変わるためです。
また、同じ研修内容でも、外部講師を社内に招く場合と、公開講座に社員を派遣する場合では費用が違います。
外部講師や公開講座を使う場合は、この段階で複数の会社から見積もりを取りましょう。
料金だけでなく、教材の準備や研修内容の調整がどこまで含まれているのかも確認してください。
③ 現金支出と社内時間を研修ごとに積み上げる
研修ごとに、現金で支払う費用と社内時間の負担を計算します。
社内時間は、基本的に「人数 × 時間 × 時間単価」で求めます。
2つの金額は合計せず、別の列に書きます。
このとき、時間の見積もりは甘くなりがちです。
私自身、研修動画の制作で当初の想定より修正が増え、予定以上に作業時間がかかった経験があります。
また、制作費を抑えるために、依頼者側で対応してもらう作業が増えたこともありました。
外部に支払う費用を減らせても、その分、社内の担当者に負担がかかる場合があるのです。
研修の予算を考えるときも、金額だけでなく、誰がどの作業を担当し、どのくらい時間がかかるのかを確認しておきましょう。
特に社内講師が担当する研修では、当日の実施時間だけでなく、資料作成や事前準備の時間も見積もっておくことが大切です。
具体的な計算の仕方は、次の章の計算例で説明します。
④ 優先順位をつけ、予備費を確保する
積み上げた金額が、会社として出せる金額を超えることはよくあります。
そのため、研修ごとに「必ず実施」「できれば実施」などの優先順位をつけておきます。
会社から「今年の研修予算は30万円まで」と、先に上限を伝えられる場合もあるでしょう。
その場合も、まずは必要な研修を洗い出し、法令で求められる教育や現場の課題を踏まえて優先順位を決めます。
予算に収まらないからといって、すべての研修を同じように削る必要はありません。
優先順位の考え方は、後の章「研修予算が足りないときは、何を優先するか」で説明します。
また、受講者の増加や料金の値上がりに備えて、現金支出の一定割合を予備費として確保します。
本記事の計算例では10%としていますが、これは説明用の仮定です。
実際の予備費は、会社の予算管理のルールや、研修内容が変わる可能性を考えて決めてください。
⑤ 経営者に説明して承認を得る
経営者に予算を説明するときは、金額だけでなく、次の4点を研修ごとに示します。
| 伝えること | 書き方の例(コミュニケーション研修) |
|---|---|
| なぜ必要か | 問い合わせ対応が特定の社員に集中している |
| 費用の根拠 | 講師費18万円+教材1.5万円。見積もり2社を比較済み |
| 研修後にできるようになること | 入社2〜3年目が一人で一次対応できる |
| 成果の確認方法 | 研修3か月後に、一人で対応できた件数を上司が確認する |
「コミュニケーション研修に19万5,000円必要です」と伝えるだけでは、経営者も判断しにくいでしょう。
現在どんな問題があり、研修で何を改善したいのかが分かれば、予算を使う理由が伝わります。
社内時間の金額もあわせて示すと、「社内でやれば安いのではないか」という質問にも数字で答えられます。
研修予算は、会社の予算編成の時期に合わせて準備する必要があります。
例えば、3月決算で4月から新年度が始まる会社なら、年末から年明けにかけて研修の候補を整理し、見積もりを取るといった進め方が考えられます。
ただし、実際の承認時期は会社によって異なります。
経営者や経理担当者に予算の提出期限を確認し、そこから逆算して準備しましょう。
なお、助成金の利用を考えている場合は、研修を始める前に計画届の提出が必要な制度があります。
予算の承認時期は、その提出期限にも間に合うように設定してください。
従業員30人の中小企業で考える年間研修予算の計算例
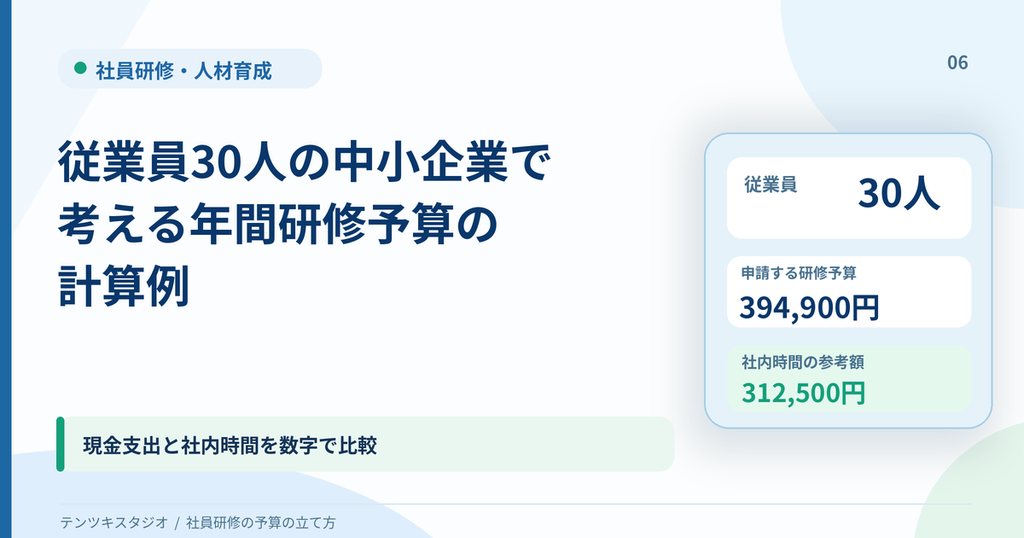
ここでは、従業員30人の会社が年間4本の研修を行う場合を例に、実際に予算を計算します。
この章の金額と時間単価は、すべて説明用の仮定です。
実際の料金相場や人件費を示すものではありません。
会社の条件
今回の会社は、次の条件で考えます。
- 従業員は30人
- 社内に会議室があるため、会場費はかからない
- 時間単価は全員一律で2,500円
- 予備費は現金支出の10%
- 金額は説明のための概算で、消費税の計算は省略する
実際には、管理職や上司の時間単価はもっと高くなることがあります。
また、今回の社内時間の計算には移動時間を含めていません。
移動時間や追加の残業代が発生する場合は、必要に応じて別途計算してください。
現金で支払う費用の計算
まず、年間4本の研修にかかる現金支出を計算します。
| 研修 | 実施方法 | 対象・時間 | 内訳 | 現金支出 |
|---|---|---|---|---|
| A 新人受け入れ研修 | 社内講師 | 3人 × 6時間 | 資料印刷5,000円 | 5,000円 |
| B コミュニケーション研修 | 外部講師 | 10人 × 3時間 | 講師費180,000円+教材15,000円 | 195,000円 |
| C 管理職研修 | 外部の公開講座 | 3人 × 7時間 | 受講料30,000円×3人+交通費3,000円×3人 | 99,000円 |
| D 情報セキュリティ研修 | eラーニング | 30人 × 1時間 | 利用料2,000円×30人 | 60,000円 |
| 合計 | 359,000円 |
年間4本の研修に必要な現金支出は359,000円です。
最も金額が大きいのは、外部講師に依頼するコミュニケーション研修です。
一方、社内講師が担当する新人受け入れ研修は、資料印刷代の5,000円だけです。
現金支出だけを見ると、社内研修はかなり安く見えます。
しかし、ここには社員が研修に使う時間が含まれていません。
社内時間の負担の計算
次に、受講者や社内講師、研修担当者が使う時間を金額に換算します。時間単価は全員2,500円です。
| 研修 | 受講者の時間換算額 | 講師・担当者の時間換算額 | 合計 |
|---|---|---|---|
| A | 3人×6時間=45,000円 | 社内講師16時間=40,000円、担当者2時間=5,000円 | 90,000円 |
| B | 10人×3時間=75,000円 | 担当者4時間=10,000円 | 85,000円 |
| C | 3人×7時間=52,500円 | 担当者1時間=2,500円 | 55,000円 |
| D | 30人×1時間=75,000円 | 担当者3時間=7,500円 | 82,500円 |
| 合計 | 247,500円 | 65,000円 | 312,500円 |
※研修Aの社内講師16時間は、準備10時間と研修の実施6時間の合計です。
現金支出が最も少なかった研修A(5,000円)が、社内時間では最も大きくなっています(90,000円)。
これが、「社内研修は無料」とは言えない理由です。
もちろん、この90,000円が新たに会社から支払われるわけではありません。
ただ、上司や社員が普段の仕事から離れて研修に使う時間は、会社として把握しておく必要があります。
年間予算のまとめ
現金支出と社内時間の負担を整理すると、次のようになります。
| 区分 | 金額 | 予算書での扱い |
|---|---|---|
| 現金支出 | 359,000円 | 予算として申請する |
| 予備費(現金支出の10%) | 35,900円 | 予算として申請する |
| 申請する研修予算 | 394,900円 | 従業員1人あたり約13,200円 |
| 社内時間の負担 | 312,500円 | 参考値として別欄に書く |
経営者に申請する研修予算は394,900円です。
社内時間の312,500円はこれに足さず、「この研修計画では、社員の時間もこれだけ使う」と伝えるための数字として使います。
なお、1人あたり約13,200円は、申請する予算394,900円を従業員30人で割ったものです。
すべての社員が同じ金額分の研修を受けるという意味ではありません。
同じ研修を社内講師で行った場合の比較
研修Bのコミュニケーション研修を、外部講師ではなく社内の上司が行った場合と比べてみます。
| 項目 | 外部講師 | 社内講師 |
|---|---|---|
| 現金支出 | 195,000円 | 5,000円(資料印刷) |
| 受講者の時間 | 75,000円 | 75,000円 |
| 講師の準備・実施 | — | 11時間(準備8+実施3)=27,500円 |
| 担当者の準備 | 10,000円 | 5,000円 |
| 社内時間の合計 | 85,000円 | 107,500円 |
社内講師にすると、現金支出は190,000円減ります。
一方で、社内時間は22,500円分増え、上司は11時間、普段の仕事から離れることになります。
現金の支払いが減っても、社内の負担まで減るとは限りません。
また、社内講師に切り替える場合は、上司がその内容を教えられるかどうかも確認が必要です。
社内の仕事の進め方やルールであれば、上司が教えた方が分かりやすい場合もあります。
一方、社内に専門知識を持つ人がいなければ、外部講師に依頼した方がよいこともあります。
どちらが正解ということはありません。
現金に余裕がない会社は社内講師、上司の時間に余裕がない会社は外部講師というように、自社の状況に合わせて選ぶ材料にしてください。
研修予算が足りないときは、何を優先するか
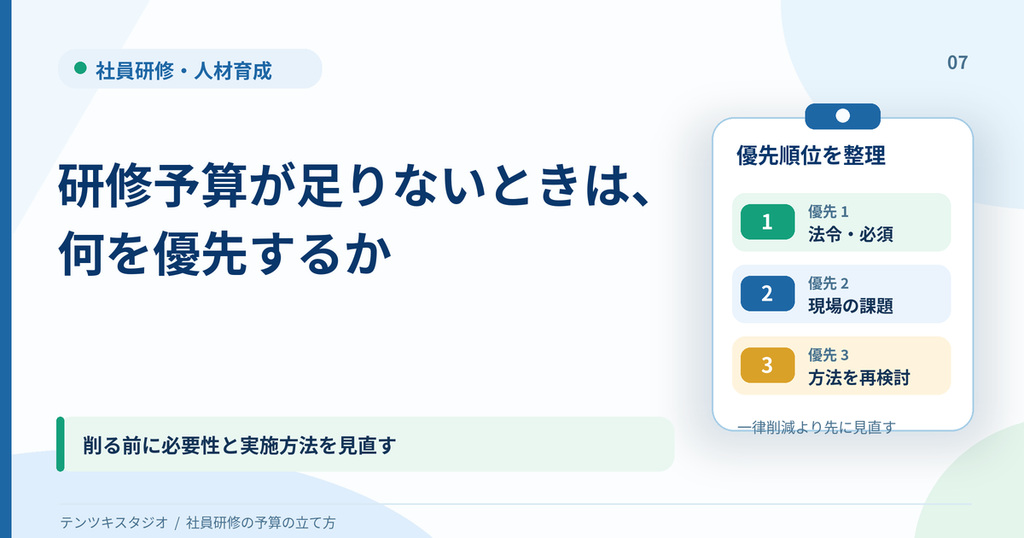
積み上げた予算が通らなかったときは、すべての研修を同じ割合で削るのではなく、優先順位に沿って見直します。
例えば、40万円の予算が必要だったのに、経営者から30万円までしか認められなかったとします。
この場合、すべての研修費用を25%ずつ減らせばよいわけではありません。
必要性の高い研修は残し、実施方法を変えられる研修や、翌年度に回しても問題のない研修がないかを確認します。
法令で実施が求められる教育を先に確保する
まず確保するのは、法令で実施が求められている教育です。
例えば労働安全衛生法では、社員を雇い入れたときの安全衛生教育が定められています。
業種や業務によって必要な教育は異なるため、自社に当てはまるものを確認しておきましょう。
その次に、「役割→場面→行動」で洗い出した研修のうち、実施しないと現場の困りごとが大きいものを優先します。
例えば、問い合わせに対応できる社員が少なく、特定の社員に仕事が集中しているなら、対応できる社員を育てる研修は優先度が高くなるでしょう。
一方、今年実施しなくても大きな問題がない研修なら、翌年度に回すことも考えられます。
大切なのは、予算を削ることだけを目的にせず、どの研修を残す必要があるのかを考えることです。
社内で実施する研修と、外部に任せる研修を使い分ける
前の章の比較のように、外部講師を社内講師に切り替えると現金支出は大きく減ります。
ただし、その分、社内の誰かの時間が使われます。
社内で実施しやすいのは、自社の仕事の進め方やルールなど、社内の人が一番よく知っている内容です。
例えば、社内システムの操作方法や、問い合わせへの対応手順などは、実際にその仕事をしている社員の方が詳しい場合があります。
一方、社内に教えられる人がいない内容や、準備に多くの時間がかかる内容は、外部に任せたほうが、社内の負担を含めて抑えられることがあります。
ただし、外部に任せる場合でも、自社の業務内容を理解してもらうための打ち合わせは必要です。
外部講師と社内講師のどちらを使うかは、現金支出だけで決めないようにしましょう。
社内研修の進め方は、「社内研修の進め方|丸投げされた担当者が成果を出す5ステップ」で解説しています。
対象人数・回数・実施方法を見直す
研修そのものをやめる前に、次のような見直しができないか検討します。
- 対象者を、今年特に必要な人に絞る
- 年に複数回ではなく、1回にまとめる
- 公開講座には代表者だけが参加し、内容を社内で共有する
- 対面研修の一部を、オンラインやeラーニングに置き換える
ただし、代表者が学んだ内容を社内で共有するには、そのための資料作成や説明の時間が必要です。
また、受講者を減らした結果、必要な社員に教育が届かなくなっては意味がありません。
何を優先するのかを考えたうえで、対象人数や実施方法を見直しましょう。
見直した結果、実施を見送った研修は、理由とあわせて記録しておきます。
翌年度の予算を立てるときの判断材料になります。
実施後の予算管理とExcelテンプレート
研修予算は、承認されたら終わりではありません。
年度の途中から実績を記録しておくと、翌年度の予算を組むときに、根拠のある数字を出せるようになります。
予算と実績を比べる
研修が終わるたびに、実際に支払った金額を記録し、予算との差額を確認します。
例えば、講師費を18万円と見積もっていたのに実際には20万円かかった場合は、差額の2万円と、その理由を記録します。
社内時間も、実際にかかった時間を記録しておくと、次回の見積もりが正確になります。
特に社内講師の準備時間は、実際に研修を行って初めて分かる部分もあります。
予定と実績が大きく違った場合は、次の研修計画に反映しましょう。
追加費用を記録する
受講者が増えた、教材を追加で印刷したなど、当初の予定になかった費用は、理由とあわせて記録します。
予備費から支払う場合も、どの研修に使ったかが分かるようにしておきましょう。
また、予算を超えそうになってから確認するのではなく、年度の途中でも定期的に残りの予算を確認しておくと安心です。
例えば、上半期が終わった段階で、予定していた研修がどこまで実施できているかを確認します。
実施していない研修が多ければ、下半期の予定を調整する必要があるかもしれません。
実施できなかった研修を翌年度にどう扱うか
繁忙期と重なったなどの理由で実施できなかった研修は、「翌年度に実施を検討する」「中止する」のどちらかを決めて記録します。
翌年度に実施する場合も、前年に予定していたからという理由だけで予算に入れるのはおすすめしません。
もう一度「役割→場面→行動」で必要性を確認してから、翌年度の予算に含めましょう。
未使用の予算がそのまま翌年度に使えるかどうかは会社のルールによるため、経理担当者に確認してください。
Excelテンプレートの使い方
この記事で紹介した計算をそのまま使えるように、研修予算管理表のExcelテンプレートを用意しました。
テンプレートは、次の4つのシートで構成しています。
| シート | 入力すること | 自動で計算されること |
|---|---|---|
| ① 年間研修予算 | 研修名、実施方法、対象人数、講師費・受講料、教材費、会場費、交通費 | 研修ごとの現金支出、年間合計、予備費、従業員1人あたりの金額 |
| ② 社内時間の負担 | 時間単価、受講者・社内講師・担当者の時間 | 時間換算額とその合計 |
| ③ 予算と実績の比較 | 実際に支払った金額、追加費用、実施状況 | 差額、残りの予算 |
| ④ 記入例・使い方 | — | 本記事の従業員30人の計算例を入力済み |
使い方は、④の記入例を見ながら①と②に自社の研修を入力し、年度が始まったら③に実績を記録するだけです。
最初からすべての項目を埋める必要はありません。まずは、来年度に実施する予定の研修と、現金で支払う費用から入力してみてください。そのあと社内講師や担当者の時間を追加していくと、研修全体の負担が見えやすくなります。
社員研修の予算に関するよくある質問
- 初めて研修予算を組む場合は、何から始めればよいですか?
-
まずは、今年度に実際に行った研修をすべて書き出し、それぞれに「支払った金額」と「かかった時間」を記入してみてください。
正確な数字でなくても構いません。
今年度の実績が分かれば、来年度の予算を組むときの出発点になります。
今年度の研修実績がない場合は、現場で困っていることを整理し、必要な研修の候補を洗い出すところから始めましょう。
- 社内講師の時間も、予算に入れるべきですか?
-
本記事では、通常の勤務時間内で社内講師が使う時間は、予算とは別欄の参考値として管理することをおすすめしています。
ただし、研修のために追加の残業代などが発生する場合は、その費用も確認してください。
また、社内講師の時間を記録しておかないと、社内研修の負担が見えなくなります。
金額とは分けて、実際にかかった時間も残しておきましょう。
- 研修費用に使える助成金はありますか?
-
厚生労働省の「人材開発支援助成金」には、条件を満たす職業訓練について、訓練経費や訓練中の賃金の一部を助成する制度があります。
ただし、すべての研修が対象になるわけではありません。
例えば、人材育成支援コースの「人材育成訓練」では、10時間以上のOFF-JTが要件の一つになっています。
本記事の計算例にある3時間の研修を単独で実施する場合、この時間要件を満たしません。
また、研修を始める前に計画届の提出が必要なコースもあります。
助成金の対象になるかどうかは、研修の内容や実施方法、申請するコースによって異なります。
制度の内容は変更されることがあるため、詳しい条件や申請方法は、厚生労働省の公式ページで確認してください。
- 年度の途中で予算を超えそうなときは?
-
まず予備費で対応できるかを確認します。
予備費でも足りない場合は、残りの研修の優先順位を見直し、「できれば実施」の研修から対象人数や実施方法を調整します。
ただし、法令で必要な教育や、現場で優先度の高い研修まで安易に削らないようにしましょう。
それでも追加の予算が必要なときは、早めに経営者へ相談してください。
その際は、予算と実績の差額と、超えた理由を記録で示すと、判断してもらいやすくなります。
- 研修予算は社員1人あたりいくら確保すればよいですか?
-
厚生労働省の「令和7年度 能力開発基本調査」では、2024年度にOFF-JT費用を支出した企業の労働者1人あたり平均額は2.0万円でした。
ただし、これはすべての企業にとって適正な研修予算を示す数字ではありません。
必要な金額は、対象人数、研修内容、回数、実施方法によって変わります。
まずは自社に必要な研修を積み上げ、その結果を従業員数で割って、1人あたりの金額を確認する方法がおすすめです。
まとめ|研修予算は「支払うお金」と「社内の時間」の両方で決める
社員研修の予算は、前年の金額や他社の平均ではなく、自社に必要な研修を積み上げて決めます。そのとき、「現金で支払う費用」と「社員が使う時間」を分けて考えることが大切です。
- 必要な研修は「役割→場面→行動」から決める
- 研修ごとに、現金支出と社内時間を分けて計算する
- 通常の社内時間は予算に合算せず、別欄の参考値として示す
- 経営者には、金額とあわせて「研修後に何ができるようになるか」を伝える
- 実施後は予算と実績を記録し、翌年度の根拠にする
研修予算を組むとき、できるだけ金額を抑えたいと考えることもあると思います。も
ちろん、会社のお金を無駄にしないことは大切です。
ただ、外部に支払う費用を減らした結果、社内の担当者に大きな負担がかかることもあります。
反対に、外部に依頼した方が、準備の時間を減らせる場合もあります。
研修予算は、単に安く済ませるためではなく、必要な研修を無理なく実施するために考えるものだと私は考えています。
最初の一歩として、今年度の研修を洗い出し、「支払った金額」と「かかった時間」を2列で書き出してみてください。それだけでも、どこに負担が偏っているかが見えてきます。
研修の内容や優先順位に迷ったら
研修予算を考えているうちに、「そもそも、どの研修を優先するべきなのか分からない」と迷うこともあると思います。
テンツキスタジオでは、研修の目的や内容、優先順位を整理するところからサポートしています。自社だけで判断が難しい場合は、研修整理・設計支援のサービス内容をご覧ください。
まだ研修内容が具体的に決まっていなくても構いません。
まずは、現在の課題やお悩みをお聞かせください。
形式
オンライン
所要時間
30分
費用
無料
まだ具体的に決まっていなくても構いません。
「うちの場合はどうだろう」から、ご相談ください。


コメント